ISS ou ICMS na gráfica: o que dizem o item 13.05 e o STF
Do blog do GRÁFICAS RÁPIDAS, sistema para gráfica rápida da Fragasoft.
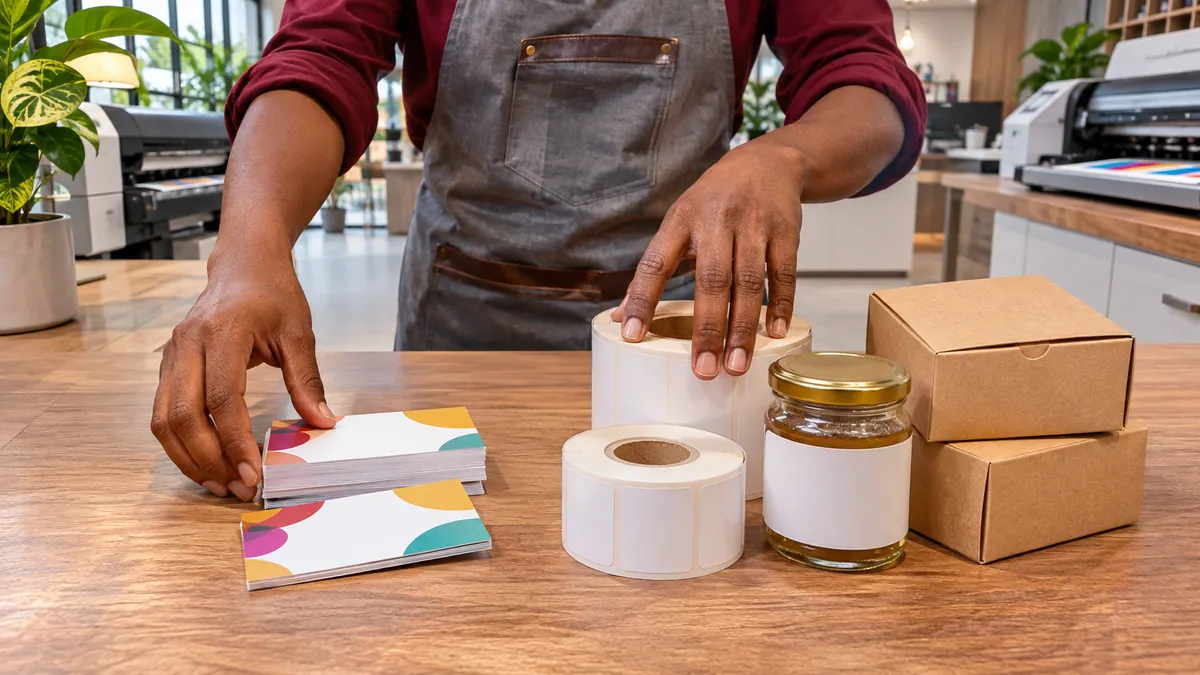
Na gráfica rápida, a regra geral é esta: o impresso feito sob encomenda para uso do próprio cliente (cartão de visita, panfleto, convite, banner) é serviço de composição gráfica e paga ISS, pelo item 13.05 da lista da Lei Complementar 116/2003. Já o impresso que o cliente vai usar para vender ou fabricar outra mercadoria (rótulo, etiqueta, caixa, embalagem, manual) fica fora do ISS e vai para o ICMS. Quem confirma o enquadramento de cada venda é o contador.
O que diz o item 13.05 da lista de serviços?
A Lei Complementar 116/2003 traz a lista de serviços sobre os quais os municípios cobram ISS. O grupo 13 reúne serviços de reprografia, fotografia e artes gráficas, e o item 13.05 trata da composição gráfica, inclusive a confecção de impressos gráficos, fotocomposição, clicheria, zincografia, litografia e fotolitografia.
A redação atual veio da Lei Complementar 157/2016. Ela acrescentou uma exceção importante: fica de fora do item o impresso destinado a posterior operação de comercialização ou industrialização, ainda que incorporado a outra mercadoria que vai circular, como bulas, rótulos, etiquetas, caixas, cartuchos, embalagens e manuais técnicos e de instrução. Nesses casos, o próprio texto diz que o impresso fica sujeito ao ICMS.
O art. 1º, § 2º, da mesma lei completa o raciocínio: tirando as exceções escritas na lista, os serviços listados não ficam sujeitos ao ICMS, mesmo quando envolvem o fornecimento de mercadorias. É por isso que o papel e a tinta usados num cartão de visita não transformam o serviço em venda de mercadoria.
O que o STF decidiu sobre impressos sob encomenda?
A discussão chegou ao Supremo pelas embalagens. Em 13 de abril de 2011, o Plenário concedeu medida cautelar na ADI 4389 e entendeu que, no trabalho gráfico de fabricação de embalagens que vão integrar o produto final, incide ICMS, e não ISS. A notícia oficial está no portal de notícias do STF.
Repare no alcance: a decisão falou de embalagens destinadas a processo seguinte de industrialização ou circulação de mercadoria. Ela não tratou do cartão de visita ou do convite de casamento, que o cliente usa e não revende.
Em 2016, a LC 157 levou essa orientação para o texto do item 13.05. Em 2018, a ADI foi julgada prejudicada, sem decisão de mérito, justamente porque a lei mudou no sentido pedido, como registrou o STJ no acórdão do AgRg no REsp 1.245.928. Hoje, o ponto de partida é a redação da lei.
E a Súmula 156 do STJ?
A Súmula 156 do Superior Tribunal de Justiça diz que a composição gráfica personalizada e sob encomenda, ainda que envolva o fornecimento de mercadorias, está sujeita apenas ao ISS. Ela continua sendo citada para os impressos de uso do próprio cliente.
Para embalagens, o próprio STJ ajustou o entendimento depois da liminar do STF. Em 2016, a Segunda Turma afastou o ISS na industrialização por encomenda de embalagens destinadas a processo posterior de industrialização ou circulação, como mostra a notícia oficial do STJ. Na prática, as duas ideias convivem: uso próprio, ISS; insumo de mercadoria que vai circular, ICMS.
Como isso fica nos pedidos do dia a dia?
A tabela organiza os casos mais comuns de uma gráfica rápida. Ela mostra a tendência que sai da lei e das decisões, não substitui a análise do contador.
| Pedido | Para que o cliente usa | Tendência | O que confirmar com o contador |
|---|---|---|---|
| 1.000 cartões de visita de uma dentista | uso próprio | ISS (13.05) | alíquota e regras do seu município |
| 5.000 panfletos do cardápio da pizzaria | propaganda própria | ISS (13.05) | se há retenção quando o cliente é empresa |
| Banner da conferência da igreja | uso próprio | ISS (13.05) | descrição do serviço na nota |
| Rótulos adesivos para os potes de geleia que o cliente vende | vão junto com a mercadoria | ICMS (exceção do 13.05) | inscrição estadual e emissão de NF-e |
| Tags de papel para uma confecção | vão na roupa vendida | ICMS (exceção do 13.05) | código do produto na nota |
| Caixinhas personalizadas para uma doceria embalar doces | embalagem do produto vendido | ICMS (exceção do 13.05) | como tratar o pedido misto |
| Caneca lisa ou papel vendido no balcão | mercadoria pronta | ICMS | se a sua empresa pode vender mercadoria |
| Cópias e impressões avulsas de documentos | serviço de reprografia | ISS (13.04) | qual item usar no balcão |
O critério que decide é a destinação do impresso. Por isso, na hora do pedido, pergunte: "isso vai para o seu uso ou vai junto com algo que você vende?". A resposta anotada no pedido poupa discussão na hora de emitir a nota.
O que levar ao contador antes de emitir?
Uma lista para a primeira conversa, ou para revisar o que já é feito:
- Atividades do CNPJ conferidas com o que a gráfica realmente faz (serviço gráfico, reprografia, venda de mercadoria)
- Inscrição municipal ativa para a nota de serviço
- Inscrição estadual, se houver venda de mercadoria ou impressos para revenda e embalagem
- Lista dos produtos mais vendidos, com a destinação de cada um
- Percentual a usar no preço para cada tipo de nota
- Regra para cliente empresa que retém o valor da nota de serviço
- Descrição padrão do serviço na nota: quantidade, formato, papel, cores e acabamento
- Rotina de envio das notas do mês
Com essa lista resolvida, a emissão de cada nota vira rotina. O post sobre nota fiscal de gráfica mostra quando sai NFS-e e quando sai NF-e e como descrever o pedido em cada uma.
O tipo de nota muda o preço do impresso?
Muda, porque o percentual sobre a nota pode ser diferente para serviço e para mercadoria, e depende do regime da empresa. Por isso, a conta do preço deve usar o percentual que o contador passar para aquele tipo de pedido, aplicado dividindo o preço por (1 − percentual), e não somando por cima.
Se a sua gráfica vende muito rótulo e etiqueta para pequenos fabricantes, vale ter na tabela de balcão uma linha separada para esses produtos. Assim o atendente não passa o preço do cartão de visita para um pedido que tem nota e custo diferentes.
Perguntas frequentes
Cartão de visita personalizado paga ISS ou ICMS?
Em regra, ISS. É um impresso gráfico feito sob encomenda para uso do próprio cliente, que se encaixa no item 13.05 da lista da LC 116/2003. O contador confirma conforme o seu município e o seu regime.
Rótulo para o cliente colar no produto que ele vende paga ISS?
A redação atual do item 13.05 tira do ISS o impresso destinado a posterior comercialização ou industrialização, como rótulos, etiquetas e embalagens. Nesses casos, a lei manda o impresso para o ICMS.
A decisão do STF sobre embalagens ainda vale?
A liminar de 2011 na ADI 4389 deu a orientação, e a LC 157/2016 levou essa ideia para o texto do item 13.05. Depois disso, a ação foi julgada prejudicada. Hoje o ponto de partida é a redação da lei.
Cópia e impressão de documento no balcão entram no 13.05?
A lista tem um item próprio para reprografia, o 13.04. Pergunte ao contador qual item usar nas cópias e impressões avulsas do balcão e qual usar nos pedidos personalizados.
Texto informativo. As regras mudam com o tempo e de lugar para lugar: confirme com um profissional da área.
Indique e ganhe. Conhece outra gráfica rápida ou copiadora? Indique o GRÁFICAS RÁPIDAS pelo Afiliados Fragasoft e ganhe comissão todo mês enquanto ela for cliente.
Quero indicar →